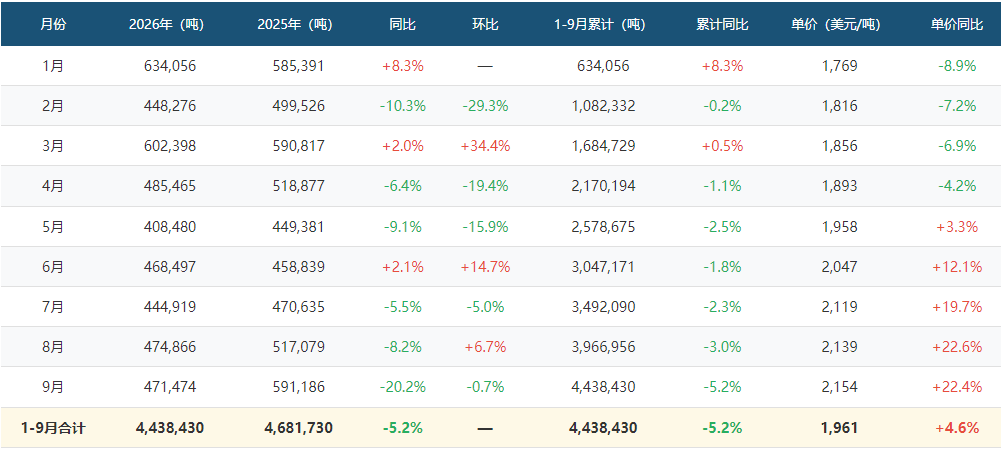
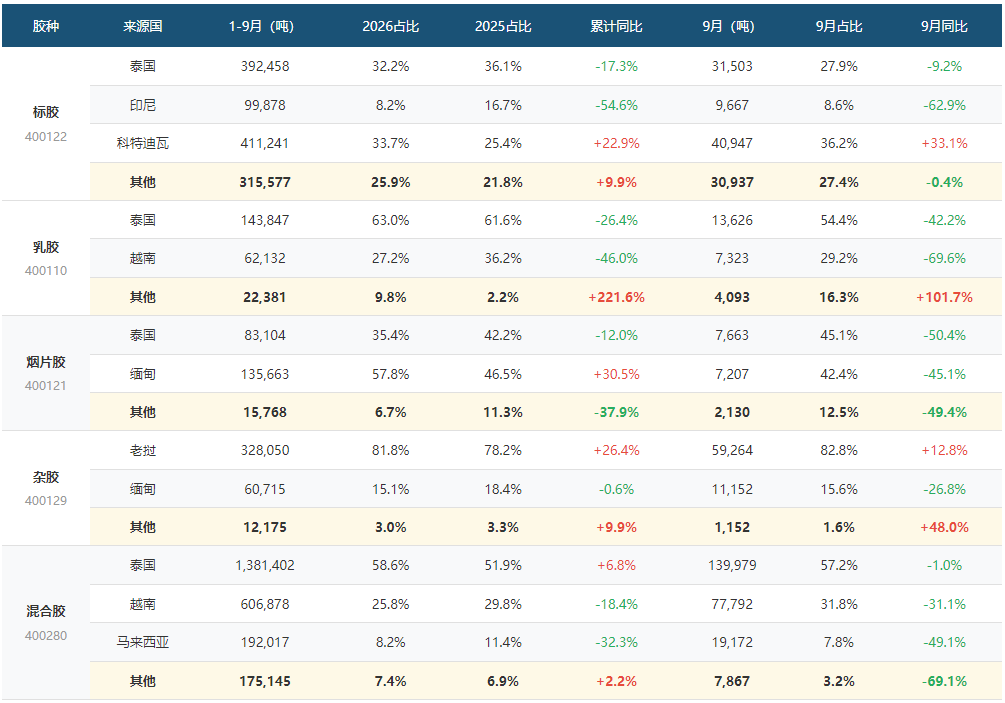
每日价格 橡胶在19600到20000区间来回震荡,天然乳胶现货价格暂无变化: 泰国桶装15800到15900元/吨,散装14800到14900元/吨。越南胶13700元/吨,国产胶13800元/吨。 本期主题 本报告数据来源中国海关统计数据。 1、总体进口情况 2026年9月各胶种合计进口47.15万吨,同比下降20.2%,7月、8月、9月三个月连续同比下降,且降幅呈阶梯式扩大。1-9月累计443万吨,较去年同期减少27.3万吨。但同期进口额87.06亿美元,跟去年几乎持平,量的缺口几乎被价格完全对冲。 2026年1月进口均价1769美元,同比下降8.9%,此后连续8个月上升,至9月2154美元创年内新高,累计涨幅21.8%,每吨涨价385美元。 2、季节性规律 基于2020-2026年分月数据可以看出,一般旺季是12月、11月、9月。2月、5月和6月为淡季。2月一般跟国内春节假期重合了。9月波动大,时高时低,很难判断。 2026年是相对偏离“季节常态”。一季度占1到9月的38.0% ,三季度占31.3%。一季度和三季度比值 1.21,六年均值只有0.98。以往三、四季度是季节性抬升期,2026年三季度反而走弱,这意味着四季度的回补空间被大幅压缩。 3、2026年9月和1-9月各胶种的进口数据分析 2026年9月中国进口标胶11.3万吨,同比下降7.8%,环比增长9.1%,占比24%。进口乳胶2.5万吨,同比下降49.7%,环比增长11.1%。进口烟片胶1.7万吨,同比下降48.2%,环比下降20.8%。进口其它天然橡胶7.1万吨,同比增长4.4%,环比下降34%。进口混合胶24.4万吨,同比下降22.9%,环比增长11.9%,占比51.9%。2026年9月各胶种合计进口47.1万吨,同比减少11.9万吨,同比下降20.2%,环比持平。 9月进口量下降中,混合胶减少7.2万吨,占比60.7%。乳胶减少2.46万吨,占比20.6%。 2026年1-9月中国累计进口标胶121万吨,同比下降7.4%。进口乳胶22.8万吨,同比下降28.1%。进口烟片胶23.4万吨,同比增长4.8%。其它天然橡胶40万吨,同比增长20.9%。混合胶235万吨,同比下降5.5%。2026年1-9月中国进口标胶、烟片胶、乳胶、混合胶、其它天然橡胶等合计443万吨,同比减少24.3万吨,下降5.2%。2026年其它天然橡胶和烟片胶增长外,混合胶、标胶、乳胶都在收缩,尤其是乳胶下降厉害。 4、进口来源国分析 9月份标胶从泰国进口3.1万吨,占比27.9%。从印尼进口0.9万吨,占比8.6%,同比下降62.9%。从科特迪瓦进口4万吨,占比36.2%,同比增长33%。乳胶从泰国进口1.36万吨,占比54.4%,从越南进口0.7万吨,占比29.2%。烟片胶从缅甸进口0.72万吨,占比42.4%,从泰国进口0.76万吨,占比45.1%。其它天然橡胶从老挝进口5.9万吨,占比82.8%,从缅甸进口1.1万吨,占比15.6%。混合胶从泰国进口13.9万吨,占比31.8%。 2026年1-9月标胶累计从泰国进口39.2万吨,占比32.2%,从科特迪瓦进口41.1万吨,占比33.7%,从印尼进口0.99万吨,占比8.2%。乳胶累计从泰国进口14.3万吨,占比63%,从越南进口6.2万吨,占比27.2%。烟片胶累计从泰国进口8.3万吨,占比35.4%,从缅甸进口13.5万吨,占比57.8%。其它天然橡胶累计从老挝进口32.8万吨,占比81.8%。混合胶累计从泰国进口138万吨,占比58.6%,从越南进口60万吨,占比25.8%。 泰国依然是中国天然橡胶主要来源,1-9月胶种累计200万吨,占比45.1%。越南累计66.9万吨,占比15.1%。科特迪瓦累计41.1万吨,占比9.3%。老挝累计32.8万吨,占比7.4%。 需要注意的是印尼,仅剩下10万吨左右,占比2.3%。同比下降高达54.6%,减量11.99万吨。印尼单月进口量从2025年的1.9到3.3万吨,降到今年的0.97到1.3 万吨。NR近月一直以SIR20为定价锚,因此印尼这一端收缩,直接冲击“便宜可交割品”。
评论
还没有评论