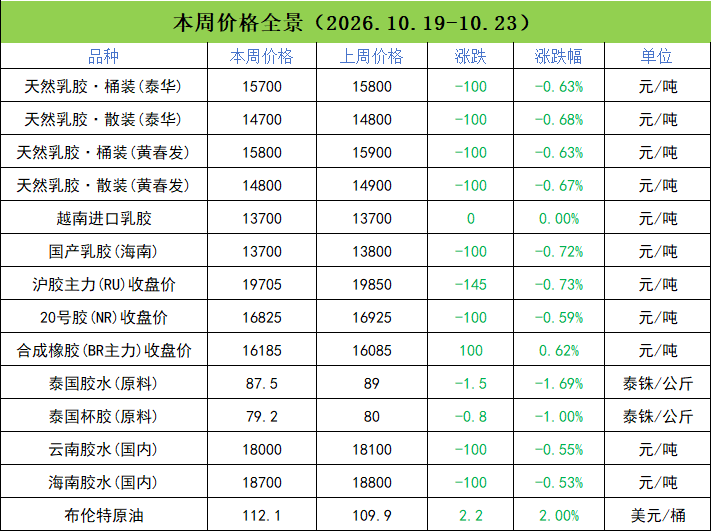
一、本周价格全景 1、沪胶:高位震荡 橡胶价格基本在19300到20000的一个区间来回震荡。20号胶也是在16500到17000的一个相对区间来回震荡。合成橡胶振幅大一点,围绕一万六上下宽幅震荡。三大胶都是区间震荡,相比上周价格变化较小。 2、现货:涨跌不大 泰国进口乳胶桶装15700到15800元/吨,泰国散装14700到14800元/吨。越南进口乳胶报13700元/吨,国产乳胶报13700元/吨。乳胶现货每吨降价一百。 3、原料:稳中有降 本周五,泰国胶水收购价每公斤87.5泰铢、杯胶每公斤79.2泰铢。云南胶水每公斤18元,海南每公斤18.7元。 二、本周数据 1、2026年1-9月柬埔寨出口天然橡胶34.88万吨,同比增长14.5%!
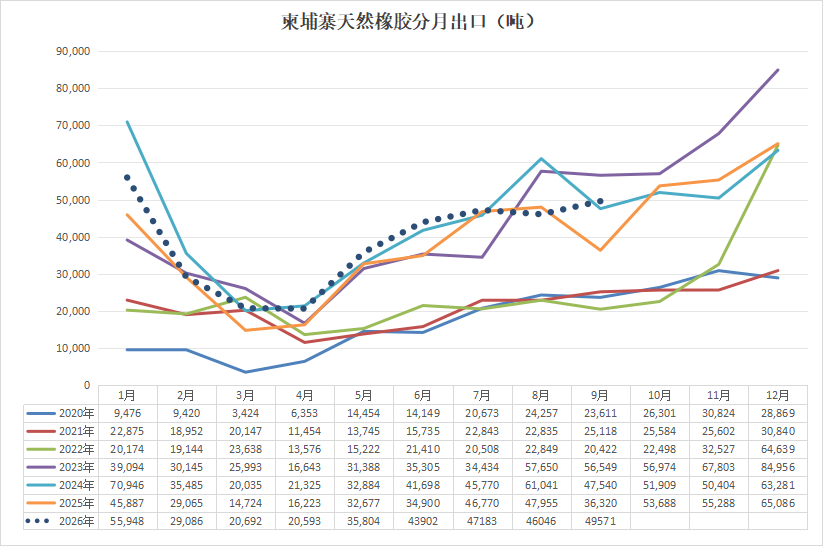
2026年9月柬埔寨出口天然橡胶4.96万吨,同比增加1.3万吨,增长36.5%,环比增加0.3万吨,增长7.6%。2026年1-9月柬埔寨累计出口天然橡胶34.88万吨,同比增加4.4万吨,增长14.5%。 2、2026年1-9月韩国进口天然橡胶19.6万吨,同比下降14.6%!
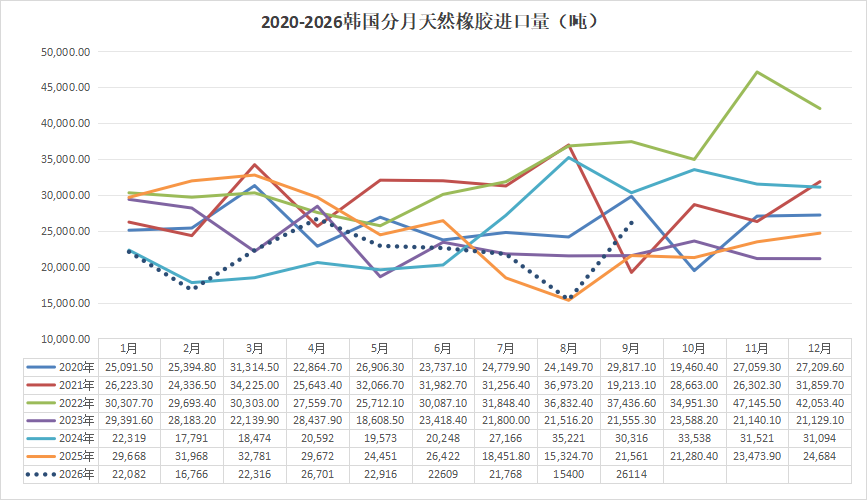
2026年9月韩国进口天然橡胶2.6万吨,环比增加1万吨,增长69.5%。同比增加0.4万吨,增长21%。2026年1-9月韩国进口天然橡胶累计19.6万吨,同比减少3.3万吨,下降14.6%。 3、2026年1-8月欧盟进口天然橡胶64.9万吨,同比下降2.73%!
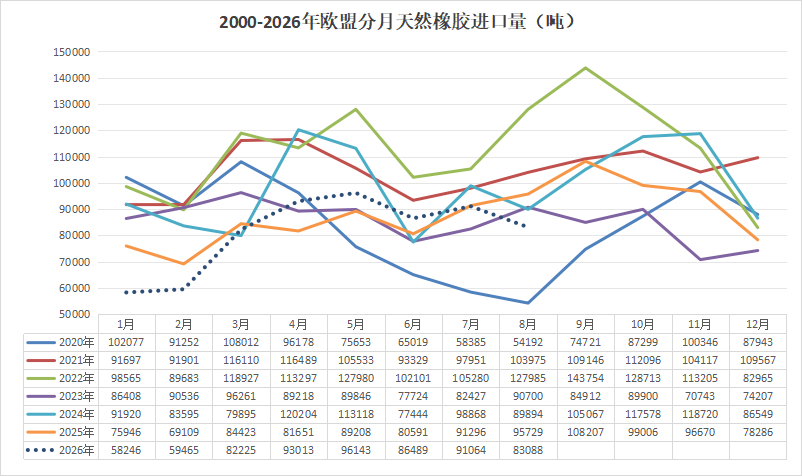
2026年8月欧盟进口天然橡胶8.3万吨,同比减少1.26万吨,下降13.2%。环比减少0.79万吨,下降8.76%。2026年1-8月欧盟累计进口天然橡胶64.9万吨,同比减少1.8万吨,下降2.73%。 4、2026年1-9月中国进口天然橡胶443万吨,同比下降5.2%!
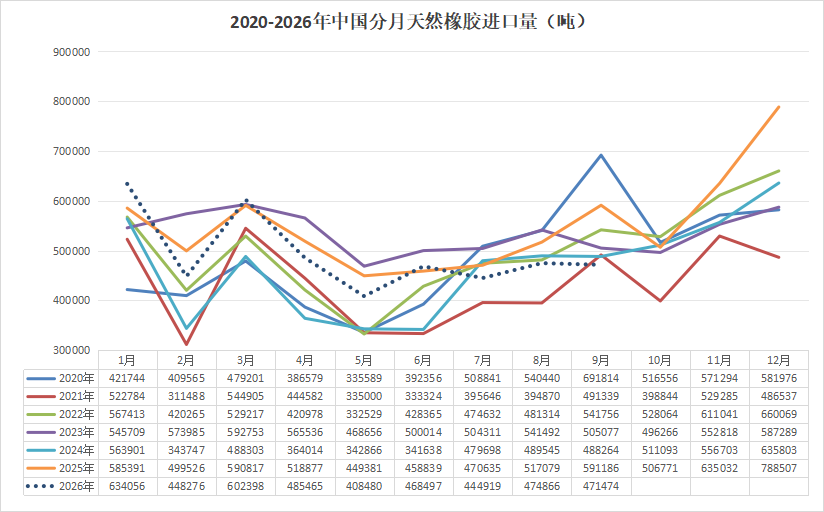
2026年9月各胶种合计进口47.1万吨,同比减少11.9万吨,同比下降20.2%,环比持平。2026年1-9月中国进口标胶、烟片胶、乳胶、混合胶、其它天然橡胶等合计443万吨,同比减少24.3万吨,下降5.2%。 5、2026年1-8月马来西亚天然橡胶产量19.2万吨,同比下降15.9%!
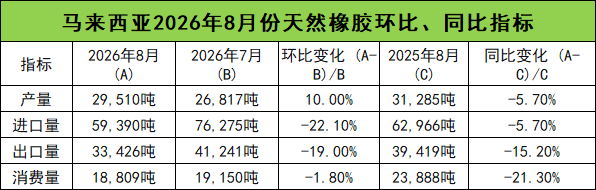
2026年1-8月马来西亚天然橡胶产量19.2万吨,同比下降15.9%。进口量57.9万吨,下降4.1%。出口量28.8万吨,下降12.5%。消费量16.3万吨,下降3.5%。 6、2026年1-9月中国出口新的充气橡胶轮胎719万吨,同比增长2.5%!
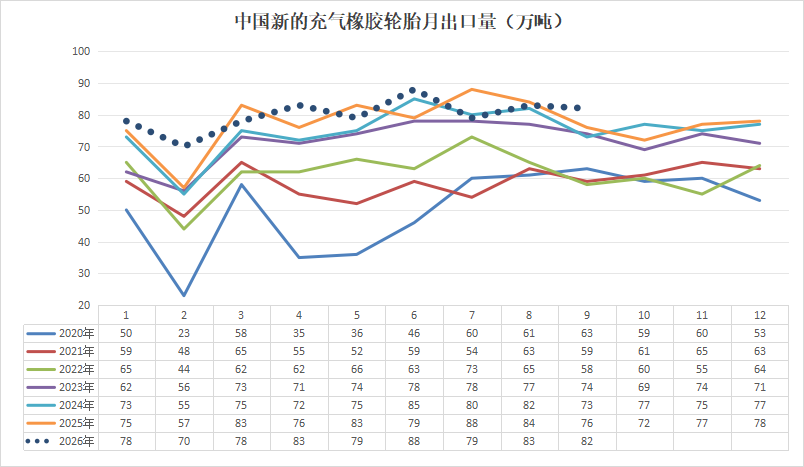
中国海关总署10月18日公布的数据显示,2026年9月中国出口新的充气橡胶轮胎82万吨,环比减少1万吨,下降1%。同比增加6万吨,增长8.1%。2026年1-9月中国累计出口新的充气橡胶轮胎719万吨,同比增长2.5%;出口金额为1198亿元,同比下降2.4%。按条数计算,出口量达54401万条,同比增长1.7%。每吨单价16644元,每条单价220元。 三、国内库存
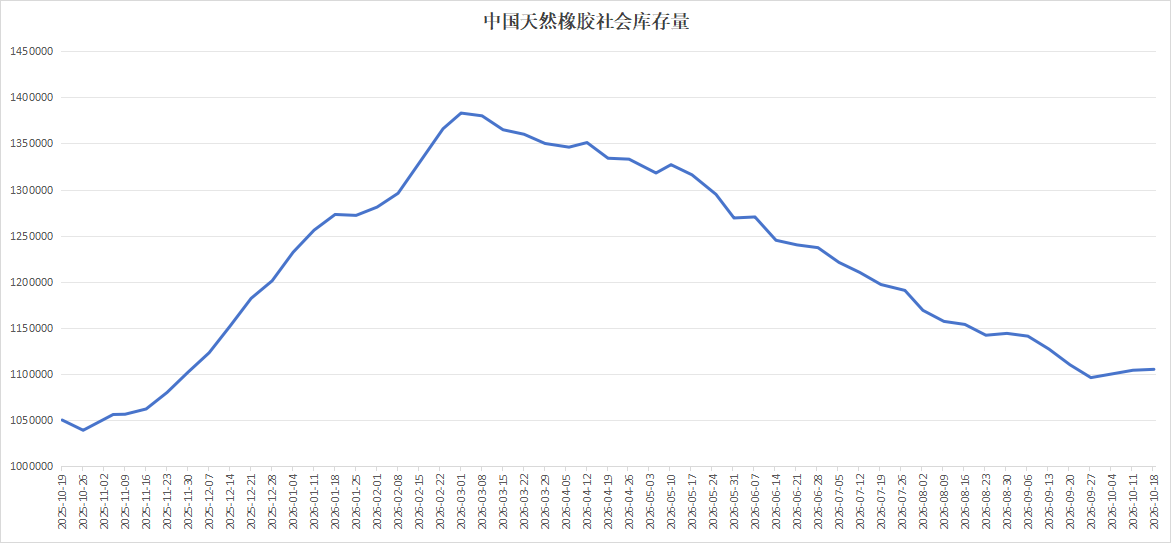
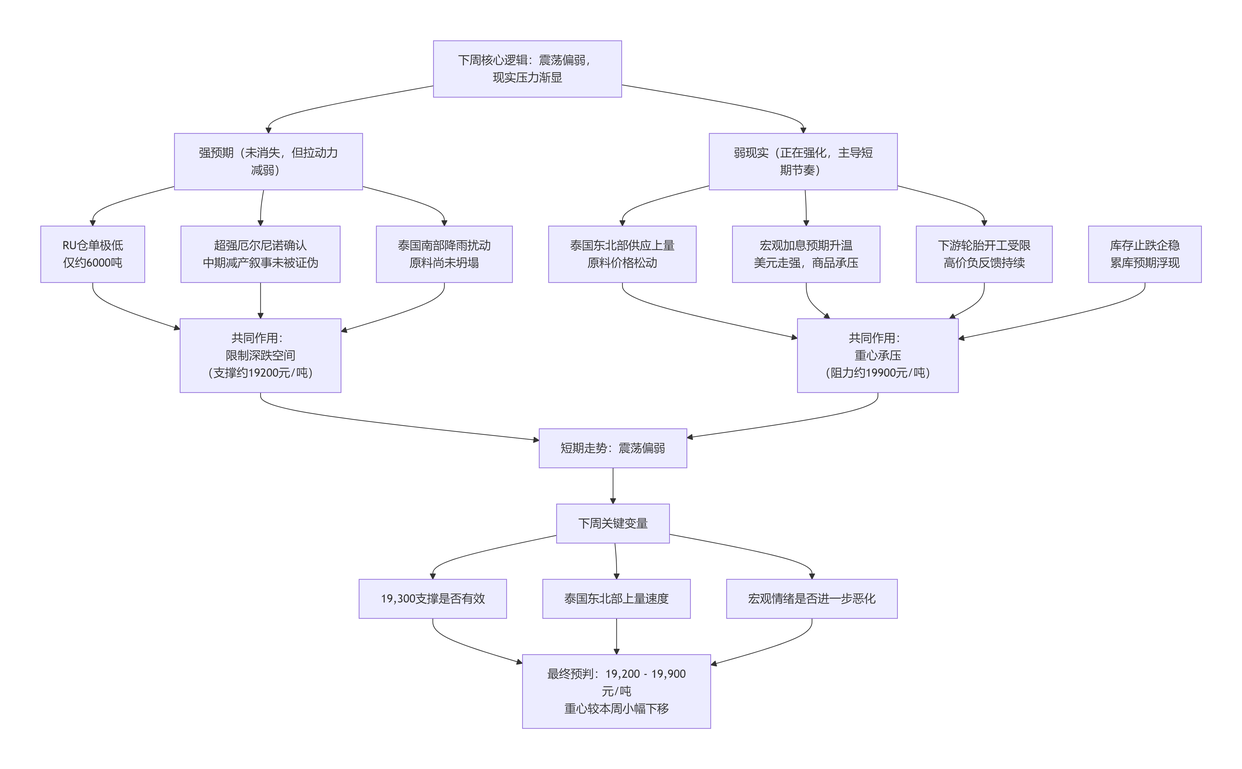
截至2026年10月18日,中国天然橡胶社会库存110.5万吨,环比增加0.05万吨,增幅0.05%。中国深色胶社会总库存为74.8万吨,环比增0.4%。其中青岛现货库存降0.2%;云南增1.4%;越南10增25%;NR库存小计降2.6%。中国浅色胶社会总库存为35.7万吨,环比降0.7%。其中老全乳胶环比降2%,3L环比增0.5%,RU库存小计增0.43%。 四、后市展望 天然乳胶市场下周趋势:区间震荡格局 1、本周国内外原料价格开始从高位回落,泰国胶水价格小幅降价1.5泰铢,但仍然报87.5泰铢的高位,杯胶回落80泰铢以下。国内云南和海南产区原料价格也在高位,云南预计11月份底停割,距离停割还有一个月左右。原料端对胶价的成本支撑依然坚实。 2026年10月23日至29日,泰国南部将持续降雨,局部地区有大到暴雨。泰国北部预计将出现雷阵雨并伴有阵风。东北部低海拔地区有零星雷阵雨,伴有阵风。中部局部地区有雷阵雨,伴有阵风。东部局部地区有雷阵雨,伴有阵风。泰国产区,除了南部有降雨,其它产区的天气还会比较利于割胶的。 越南也是多云和晴天为主,利于割胶。 国内云南西双版纳和海南儋州等产区,多云、晴天为主,偶尔局部阵雨。目前天气条件利于割胶。 2、从供需、进出口数据来看,泰国、印尼、马来西亚、越南等产胶国的出口都在收缩,老挝、柬埔寨、缅甸出口增量良好,中国、欧盟、韩国进口今年前几个月进口减少29.4万吨,进口收缩中。供需双降格局延续。 3、天然橡胶社会库存稳定、走平——既没有恢复去库的利多,也未形成趋势累库的利空。 4、宏观、海外方面,国内指数创新低,带动宏观氛围偏低。海外主要还是地缘因素扰动,原油价格继续在100美元以上震荡,油价高位反复,对胶价形成成本传导与通胀预期的双重影响。美联储12月加息概率升至91%。 预计下周橡胶市场将延续区间震荡的格局。市场正处于“弱现实”与“强预期”的深度博弈中——旺产季供应增加与下游高价负反馈构成现实压力,而低库存与超强厄尔尼诺减产风险提供预期支撑。
评论
还没有评论