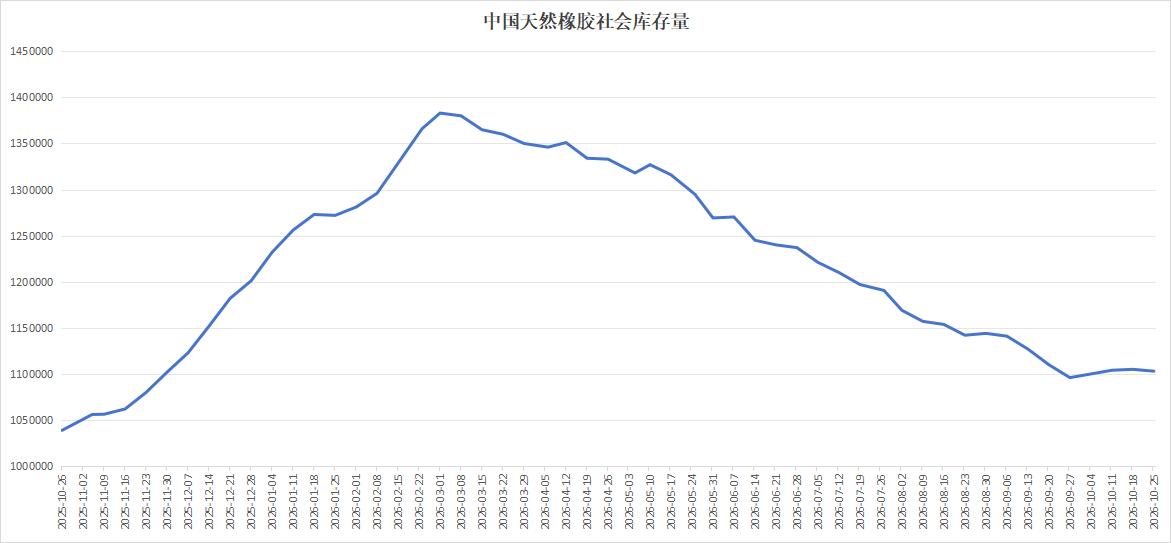
每日价格 橡胶震荡下行至19100到19200一带,天然乳胶现货价格小幅降价: 泰国桶装15500到15600元/吨,散装14500到14600元/吨。越南胶13500元/吨,国产胶13700元/吨。 本期主题 截至2026年10月25日,中国天然橡胶社会库存 110.3万吨,环比微降 0.2万吨,略降0.21%。10月18日统计为110.5万吨,微增0.05万吨。既没有怎么去库、也没有怎么累库,库存明显停滞不前。这一方面说明前期去库充分、库存已至低位,另一方面也提示下游补库动能不足,需求端未出现明显放量。 天然橡胶社会库存自2026年3月138万吨的高位持续去化后,进入10月后围绕110万吨一线窄幅波动,去库动能明显放缓。半年时间累计去库28万吨,降幅约20.2%。目前库存水平处于年内低位企稳状态,对橡胶价格形成支撑但向上驱动有限。 库存进入停滞状态后,橡胶价格也是来回震荡,“跌不动也涨不动”,向上到2万附近就下来,向下至一万九附近又开始向上。库存指标当前对短期方向的解释力有限,资金与宏观才是主导变量。 橡胶价格先是冲高2.1万又跌破2万关口后,9月底由“宏观+气象情绪”堆积的虚高溢价已被挤出。当价格回落至19000到19500元区间时,获得了一定的承接,价格未能进一步深跌。价格回撤后,情绪已经得到一定挤压,现货基差与原料成本的硬支撑重新显现。 东南亚主产区进入旱季高产期的趋势不可逆转,云南和越南的到货增加验证了“旺季上量”正在顺畅推进,限制了期价重新大举突破2万元上方空间。轮胎厂虽然保持刚需消耗,但在一万九以上的原料价格下,加工利润依然微薄,难以引发下游的大面积补库。 宏观与气象逼仓带来的虚高情绪已被逐步挤干,当前基本面主要逻辑是“供需两端受挤压,交割紧缺支撑,高位宽幅拉锯”。随着10月中旬东南亚逐渐摆脱雨季的干扰,主产区天气转晴,割胶作业稳步推进。现实到货增量已在数据端显现。虽国内橡胶价格从2.1万上方回落至19100附近,但东南亚主产区杯块及胶水收购价格仍处于相对高位,形成了成本底线,但也限制了产业链向上提价的斜率。并没有出现此前市场担忧的恶性大面积堆积。110万吨附近的低库存,限制了价格进一步深跌的空间。
中国天然橡胶社会库存停滞在110万吨,橡胶价格跌至19100一带!
橡胶震荡下行至19100到19200一带
评论
还没有评论