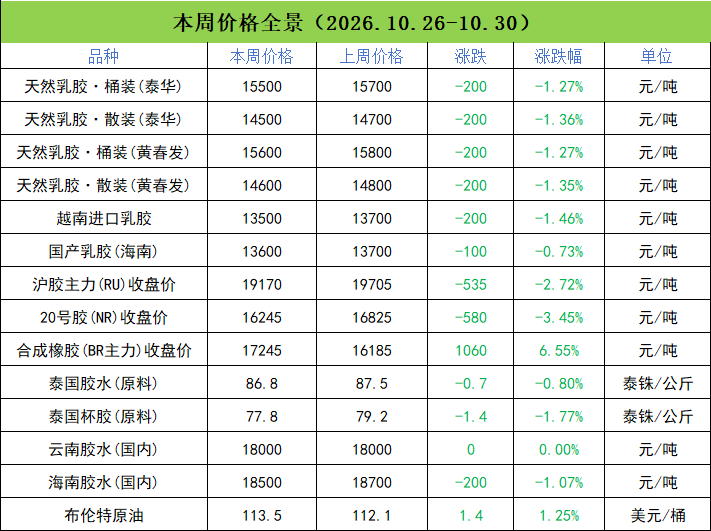
一、本周价格全景 1、沪胶:价格分化 橡胶价格偏弱震荡下行至19000到19200一带。20号胶震荡下行至16200一带。天然橡胶相比上周降价五百左右。但合成橡胶不断上行,冲高到了一万七以上,周内上涨超一千。 2、现货:小幅降价 泰国进口乳胶桶装15500到15600元/吨,泰国散装14500到14600元/吨。越南进口乳胶报13500元/吨,国产乳胶报13600元/吨。乳胶现货每吨降价二百。 3、原料:小幅降价 本周五,泰国胶水收购价每公斤86.8泰铢、杯胶每公斤77.8泰铢。云南胶水每公斤18元,海南每公斤18.5元。 二、本周数据 1、2026年1-9月日本进口天然橡胶47.6万吨,同比下降4.5% 2026年9月日本进口天然橡胶5.2万吨,同比减少0.75万吨,下降12.6%。环比略增4.8%。2026年1-9月日本累计进口天然橡胶47.6万吨,同比减少2.28万吨,下降4.5%。 2、2026年1-8月缅甸出口天然橡胶34.9万吨,同比增长34.3 2026年8月缅甸出口天然橡胶6.4万吨,同比增加2.9万吨,增长85.2%,环比增加2.56万吨,增长66.5%。2026年1-8月缅甸累计出口天然橡胶34.9万吨,同比增加8.9万吨,增长34.3%。 3、2026年1-9月泰国出口天然、混合橡胶316万吨,同比下降2.1% 2026年9月泰国出口天然、混合橡胶合计33.3万吨,同比减少0.4万吨,下降1.2%。环比增加0.86万吨,增长2.6%。2026年1-9月泰国累计出口天然橡胶182万吨,同比减少16.6万吨,下降8.3%。累计出口混合胶133万吨,同比增加9.6万吨,增长7.8%。2026年1-9月累计出口天然、混合橡胶316万吨,同比减少6.9万吨,下降2.1%。 4、2026年1-8月印度进口天然橡胶28.4万吨,同比下降7% 2026年8月印度进口天然橡胶4.39万吨,同比减少0.86万吨,下降16.5%。环比增加0.78万吨,增长21.9%。2026年1-8月印度累计进口天然橡胶28.4万吨,同比减少2万吨,下降7%。 5、2026年前三季度海南天然橡胶产量22.11万吨,同比增长4.2% 根据海南统计部门10月23日发布的9月份《海南统计月报》数据显示:2026年1-9月海南天然橡胶开割面积552.89万亩,同比2025年的551.2万亩略增0.3%。2026年前三季度天然橡胶产量22.11万吨,同比去年的21.22万吨增加0.89万吨,增长4.2%。 三、国内库存 截至2026年10月25日,中国天然橡胶社会库存110.3万吨,环比下降0.2万吨,降幅0.21%。中国深色胶社会总库存为74.7万吨,环比下降0.17%。其中青岛现货库存降0.5%;云南增2%;越南10增8%;NR库存小计降35%。中国浅色胶社会总库存为35.6万吨,环比降0.3%。其中老全乳胶环比降2.4%,3L环比增1.6%,RU库存小计增1.6%。 四、后市展望 天然乳胶市场下周趋势:震荡延续 国内外原料价格继续从高位回落,东北部割胶条件改善,原料稳步释放,南部仍有降雨但市场敏感度下降,旺产季增量从预期变为现实。不过泰国胶水价格仍然报86.8泰铢的高位。国内云南和海南产区原料价格变化不大,云南预计11月份底停割,国内原料供应进入季节性收缩窗口,全乳仓单增量有限。 根据泰国气象部门消息,当地南部地区预计将出现持续降雨,局部地区有大到暴雨。北部地区,特别是中部地区(包括曼谷及其周边地区)和东部地区,将出现零星雷阵雨、大风和强降雨。 越南和国内的云南和海南产区基本上都是多云、阵雨为主,时而阵雨,割胶正常。 2、从供需、进出口数据来看,泰国出口减少并不算多,7万吨左右,但缅甸增量就有8.9万吨,已经覆盖了泰国的出口减少。国内海南产区前三季度依然保持稳定略增。供应收缩叙事边际弱化。印度和日本的进口量减少也不算多,加起来4万吨左右。供需双降格局延续。 3、天然橡胶社会库存停滞在110万吨附近,既无延续去库的利多,也无明确累库的利空。 4、宏观、海外方面,美股芯片股遭重挫(英特尔 -28.58%、纳指 -2.86%、标普 -2%),AI 交易去杠杆担忧蔓延,全球市场避险情绪升温,对下周国内商品开盘情绪构成压制;国内股指亦创新低,宏观氛围明显偏低。其次,地缘因素扰动不断,原油价格突破110美元,带动合成橡胶和化工品种多数上涨。高油价通过成本链条支撑合成胶,同时强化全球通胀粘性与利率预期——对天然胶形成间接压制。 预计下周天然橡胶将延续震荡格局,旺产季供应增量与需求负反馈构成现实压力;合成橡胶受原油和丁二烯成本支撑,高位震荡偏强,但进一步上行需要原油突破新的催化。两个品种当前交易的是完全不同的逻辑,两者的分化在短期内难以收敛。
天然乳胶本周研报:天胶价格下行,合成胶上行,乳胶小幅降价
天然乳胶市场下周趋势:震荡延续
评论
还没有评论