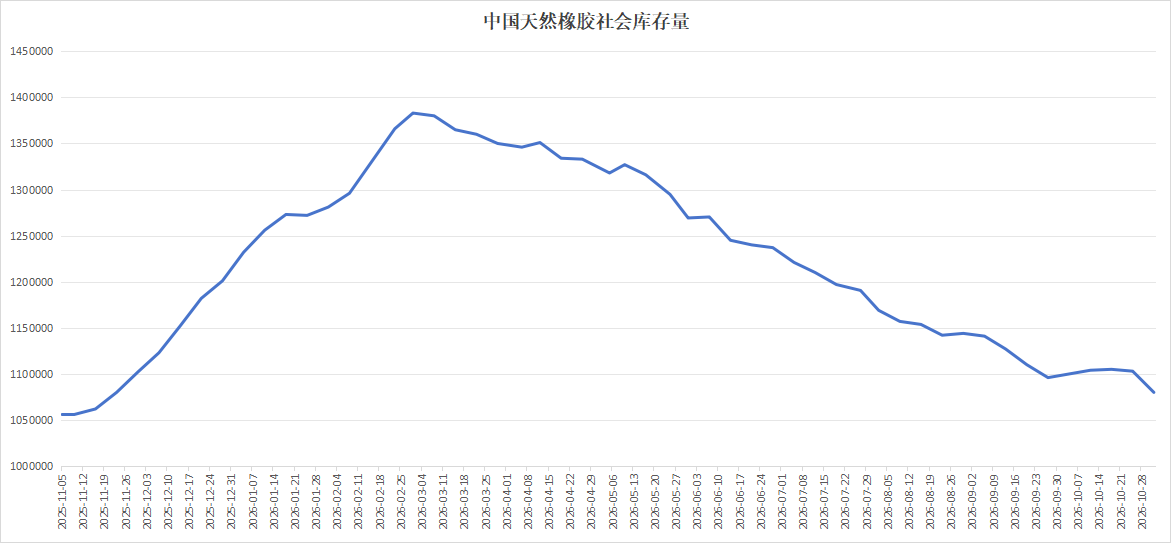
每日价格 橡胶跌至18800到19000一带震荡,天然乳胶现货价格暂无变化: 泰国桶装15400到15500元/吨,散装14400到14500元/吨。越南胶13500元/吨,国产胶13500元/吨。 本期主题 截至2026年11月1日,中国天然橡胶社会库存 108万吨,环比下降 2.3万吨,降幅 2.1%。社会在几周停滞后,再次转为去库,而且去库斜率显著扩大,总量创2026年以来新低,也是本轮去库周期的低水平。进一步向105万吨低位区间靠近,说明10月份库存停滞,并非“去库周期结束”,而是到港节奏与出库节奏的短暂错配。同时也验证了现货端消化顺畅,并不存在严重的供过于求。 2026年库存由年初的123万吨累至3月初年内高点138万吨,累计累库约15万吨,随后自3月峰值持续下行,当前108万吨较年内高点已减少30.3万吨,库存下降21.9%,去库幅度显著。8月底至11月初库存由114万吨降至108万吨,两个月减少6.4万吨。但10月25日当周出现小幅回补,11月初再度回落至108万吨,显示去库斜率放缓,进入震荡去库阶段。目前库存水平略高于2025年同期2.3%,已进入低库存区间。 尽管社会库存处于年内低位、去库格局未改,但橡胶价格10月冲高2.1万后开始回落,先是跌破2万关口,随后跌破一万九,而10月下旬以来现货价格出现回调,说明当前去库对价格的支撑边际减弱,市场定价更多受下游需求及宏观情绪影响,而非单纯的库存驱动。说明8到11月这轮行情的主导变量还是天气预期到资金到成本到宏观的接力。 价格跌至18800元附近,市场在博弈“旱季放量”的预期以及前期挤出21000元上方气象溢价的惯性。11月、12月和次年1月处于东南亚传统的旱季割胶高产窗口期,市场对远期潜在的上量仍保持警惕,限制了反弹斜率。前期气象炒作退潮后,期货盘面上方升水收窄,向现货价格进行主动回归。同时,原油价格回落,合成胶成本下移、替代比价走弱、整体能化估值下移。 所以说市场博弈的不是当下供需有多紧,而是未来1到2个月的边际转松——泰国旺产上量、11月中下旬国内停割后的季节性累库风险,以及成本中枢的系统性下移:泰国胶水、杯胶连跌。但去库趋势和低库存现实可能限制下行的空间。价格进入到了“跌不快、涨不动”的震荡格局,双方在19000元一线反复争夺,短期价格大概率维持区间震荡,后续方向选择将取决于库存去化能否延续以及旺产季供给压力与下游开工率的边际变化。
中国天然橡胶社会库存创新低至108万吨,橡胶价格跌破一万九!
环比下降 2.3万吨,降幅 2.1%。
评论
还没有评论