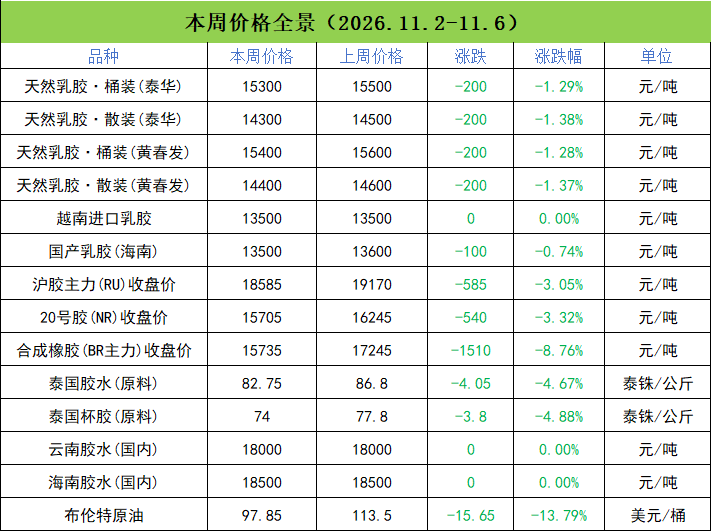
一、本周价格全景 1、沪胶:创短期新低 橡胶价格跌破一万九整数关口后继续下行至18300到18500一带。20号胶跌破一万六后震荡下行至15700一带。天然橡胶相比上周继续降价五百左右。合成橡胶本周由一万七的高位回落至15700一带,跌幅上千,上周涨上千,这周跌上千。 2、现货:每吨降价两百 泰国进口乳胶桶装15300到15400元/吨,泰国散装14300到14400元/吨。越南进口乳胶报13500元/吨,国产乳胶报13500元/吨。乳胶现货每吨降价二百。 3、原料:继续回落 本周五,泰国胶水收购价每公斤82.75泰铢、杯胶每公斤74泰铢。云南胶水每公斤18元,海南每公斤18.5元。 二、本周数据 1、2026年1-9月美国进口天然橡胶52.1万吨,同比下降19.5%! 2026年9月美国进口天然橡胶6.7万吨,同比几乎持平。环比增加2万吨,增长42%。2026年1-9月美国累计进口天然橡胶52.1万吨,同比减少12.7万吨,下降19.5%。 2、2026年1-9月印尼出口天然橡胶107.6万吨,同比下降16.9%! 2026年9月印尼出口天然橡胶12.3万吨,同比减少3万吨,下降19.7%。环比增加1.86万吨,增长17.7%。2026年1-9月印尼累计出口天然橡胶107.6万吨,同比减少21.9万吨,下降16.9%。 3、2026年1-10月柬埔寨出口天然橡胶40万吨,同比增长11.8%! 2026年10月柬埔寨出口天然橡胶5.17万吨,同环比均变化不大。2026年1-10月柬埔寨累计出口天然橡胶40万吨,同比增加4.2万吨,增长11.8%。 4、泰国更新2026年天然橡胶产量预测490.5万吨,同比增长1.54%! 据泰国农业管理办公室更新的作物年度的农业生产预测数据显示,2026年泰国天然橡胶可割胶面积2226万莱,相比去年减少34116莱,减少0.15%;总产量490.5万吨,相比去年增加74438吨,增加1.54%。单位面积产量220公斤/莱,相比去年增加3公斤/莱,增加1.38%。 三、国内库存 截至2026年11月1日,中国天然橡胶社会库存108万吨,环比下降2.3万吨,降幅2.1%。中国深色胶社会总库存为73.3万吨,环比下降1.9%。其中青岛现货库存降2.6%;云南增0.3%;越南10增0.7%;NR库存小计增12.2%。中国浅色胶社会总库存为34.7万吨,环比降2.5%。其中老全乳胶环比降3%,3L环比降10%,RU库存小计降1.2%。 四、后市展望 天然乳胶市场下周趋势:弱势震荡为主 本周国内外原料价格继续下行,胶水和杯胶均降4泰铢左右,说明泰国产区进入旱季后,割胶条件改善,原料稳步上量,东北部率先放量,南部仍有降雨但市场敏感度下降,旺产季增量从预期变为现实。国内云南和海南产区原料价格小幅回落,云南月底停割、冬储备货预期对国内原料形成托底,内外原料走势分化。 根据泰国气象部门消息,泰国北部地区未来几天天气多变,可能出现雷阵雨、大风和局部强降雨。2026年11月7日至9日,南部地区预计将出现更多降雨,局部地区将有大到暴雨,偶有特大暴雨。积水可能引发山洪、河水漫溢和山体滑坡。泰国短期天气扰动仍存。 越南和国内的云南和海南产区基本上都是阴天、多云、阵雨为主,时而阵雨,割胶正常。 2、从供需、进出口数据来看,印尼今年出口减少明显,少了20多万吨,不过像缅甸、柬埔寨出口都有增量,泰国预计今年也不会减产,可能存在7万吨左右的增量。同时,主要进口国进口量也出现下降,美国今年就少了12.7万吨。供需双降格局延续。 3、天然橡胶社会库存继续下降至108万吨,创年内新低。 4、宏观、海外方面,国内外宏观指数继续高位回落,市场避险情绪升温,宏观氛围走弱,大宗商品价格承压。地缘冲突升级空间收窄、美伊和谈预期升温,布伦特3日回吐超20美元,原油价格跌破100美金,带动合成橡胶和化工品种高位回落。合成橡胶本周跌幅超上千。 预计下周天然橡胶将延续弱势震荡格局。市场博弈逻辑已经从“厄尔尼诺减产、去库”向“旺产供应释放、需求疲软、宏观偏弱”切换。但社会库存绝对低位、云南停割临近、以及旺产季累库可能远不及预期,构成下方缓冲,价格深跌需要新的利空催化。
天然乳胶本周研报:橡胶价格创短期新低,乳胶每吨降价两百
天然乳胶市场下周趋势:弱势震荡为主
评论
还没有评论