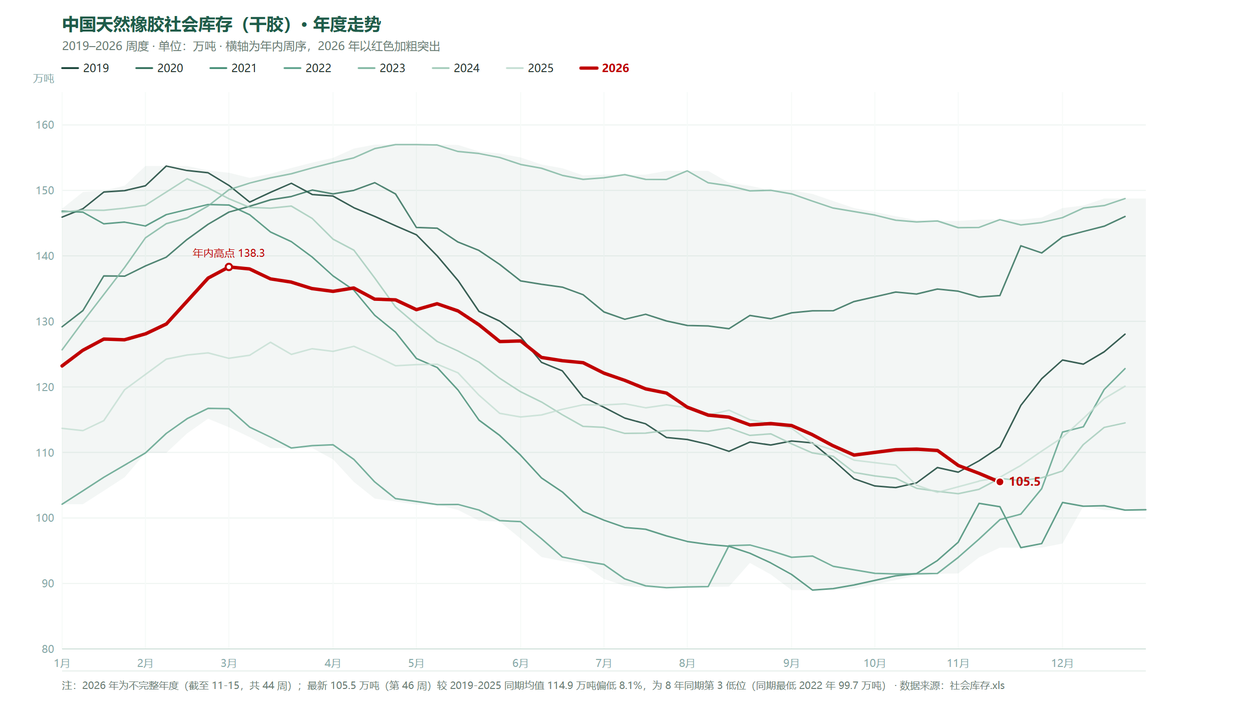
每日价格 橡胶跌破一万九整数关口至18500到18600一带,天然乳胶现货价格继续回落: 泰国桶装15300到15400元/吨,散装14100到14200元/吨。越南胶13500元/吨,国产胶13500元/吨。 本期主题 截至2026年11月15日,中国天然橡胶社会库存105.45万吨,环比下降1.32万吨,降幅1.24%。社会库存再度刷新2026年低水位,较年内3月初138.3万吨的峰值累计去库32.85万吨,下降23.75%。自10月18日高点110.5万吨,累计去库 5.05万吨,下降4.6%,近四周连续去库。11月以来三周合计去库4.85万吨,周均去库约1.6万吨,去库斜率明显陡于10月,属“主动去库,到港节奏放缓”共振。 结构上,10月中旬为全年库存季节性拐点区域,10到11月国产胶(云南、海南)进入旺产尾声、进口到港增加,海外也进入到高产期,国内贸易商会加大进口,所以社会库存通常自10月起转入累库通道。但2026年10到11月库存总量不断创新低,且本轮去库自高点已经持续去库长达大半年之久,去库周期明显长于往年同期。 可能的原因在于今年天然橡胶进口量低于去年。9月单月进口同比都下降20.3%,这正好对应10月上中旬到港量偏少、进而传导至11月仍在去库的时间窗口。2026年1到9月累计进口量减少24.3万吨,进口的季节性规律是9-11月为年内到港高峰,今年高峰"缺席",直接削弱了四季度累库的货源基础。同时说明现货端并未出现明显过剩,“旺季不累库”格局延续。 在历史库存-价格模型中,社会总库存降至105.45万吨,意味着国内显性库存已处于历史偏低水平,封杀了价格无序深跌的空间。而且低库存和仓单偏少让空头不敢过度追空。国内外产区逐步向减产、停割季过渡,东南亚原料价格仍在高位,提供成本支撑;同时厄尔尼诺已形成并将影响持续到2027年夏季,远端减产叙事未破,明年可以继续炒作开割。 不过11月中下旬主产区仍处季节性放量窗口,若没有持续且可验证的实质性减产落地,前期因消息刺激拉升的溢价容易在冲高后被挤出。 所以橡胶价格短期可能还是“低库存的静态事实”与“旺产现实、宏观转弱”的动态定价之间的拉扯。美联储加息预期强化、宏观不确定性,共同压制了大宗商品整体的风险偏好。与此同时,原油走弱带动合成胶比价下移,削弱了天然橡胶的相对优势,能化板块形成共振回调。
中国天然橡胶社会库存继续创新低至105万吨,橡胶价格跌破一万九
社会库存再度刷新2026年低水位。
评论
还没有评论