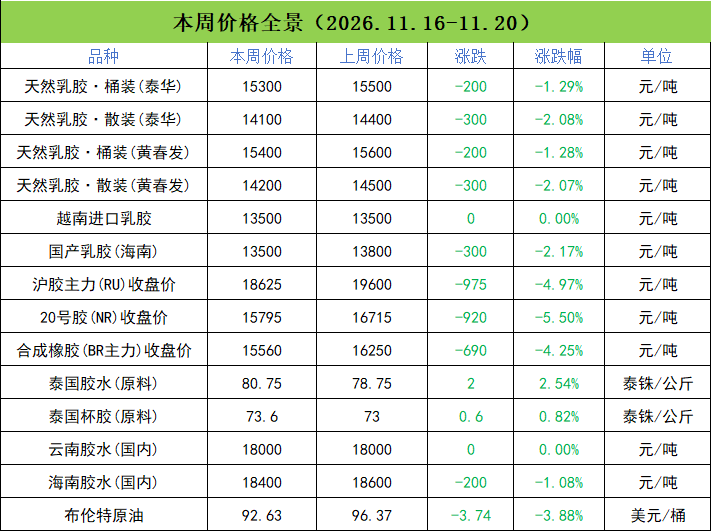
一、本周价格全景 1、沪胶:跌幅近千 橡胶价格上周涨幅上千,上行至19500到19600一带,结果本周跌幅近千,价格再次跌破一万九至18100到18200一带。20号胶也是冲高到了16800一带,本周跌回15300到15400一带。天然橡胶相比上周宽幅下行。合成橡胶冲高一万六后又跌回15300一带。合成胶跌幅小于天然胶跌幅。 2、现货:每吨降价两三百 泰国进口乳胶桶装15300到15400元/吨,泰国散装14100到14200元/吨。越南进口乳胶报13500元/吨,国产乳胶报13500元/吨。乳胶现货每吨涨价两百。 3、原料:稳中有涨 本周五,泰国胶水收购价每公斤80.75泰铢、杯胶每公斤73.6泰铢。云南胶水每公斤18元,海南每公斤18.4元。 二、本周数据 1、2026年10月中国合成橡胶产量77.6万吨,同比下降0.5%! 据国家统计局公布的数据显示,2026年10月中国合成橡胶产量为77.6万吨,同比下降0.5%。中国1-10月合成橡胶累计产量为764.5万吨,同比增长3.5%。 2、2026年10月中国出口新橡胶轮胎79万吨,环比下降4%,同比增长10% 中国海关总署11月18日公布的数据显示,2026年10月中国出口新的充气橡胶轮胎79万吨,环比减少3万吨,下降4%。同比增加7万吨,增长10%。2026年1-10月中国累计出口新的充气橡胶轮胎798万吨,同比增长3.2%;出口金额为1330亿元,同比下降1.3%。按条数计算,出口量达60260万条,同比增长2.77%。每吨单价16676元,每条单价220元。 3、2026年1-9月欧盟进口天然橡胶74万吨,同比下降4.61% 2026年9月欧盟进口天然橡胶9万吨,同比减少1.7万吨,下降16.23%,环比增加0.75万吨,增长9%。2026年1-9月欧盟累计进口天然橡胶74万吨,同比减少3.5万吨,下降4.61%。 4、2026年1-10月老挝出口天然橡胶43.2万吨,预计全年同比增长5.5%! 2026年10月老挝出口天然橡胶7.19万吨,环比增加1.34万吨,增长23%。2026年1-10月老挝累计出口天然橡胶43.2万吨,已达2025全年90.8%。 5、2026年1-10月韩国进口天然橡胶21.7万吨,同比下降13.6% 2026年10月韩国进口天然橡胶2.07万吨,环比减少0.5万吨,下降20.6%,同比几乎持平。2026年1-10月韩国累计进口天然橡胶21.7万吨,同比减少3.4万吨,下降13.6%。 三、国内库存 截至2026年11月15日,中国天然橡胶社会库存105.45万吨,环比下降1.32万吨,降幅1.24%。中国深色胶社会总库存为70.48万吨,环比下降1.80%。其中青岛现货库存降1.65%;云南降2.13%;越南10降3.42%;NR库存小计降3.99%。中国浅色胶社会总库存为34.98万吨,环比降0.09%。其中老全乳胶环比增3.07%,3L环比降2.86%,RU库存小计降3.07%。 四、后市展望 天然乳胶市场下周趋势:弱势震荡,等待企稳 本周泰国原料价格稳中有涨,胶水较上周涨2泰铢,杯胶略涨,说明泰国上游在丰产期开始积极储备库存,收购较为积极,原料价格偏强,原料价格或难以深跌。国内云南产区马上停割,进入休整期,原料价格保持稳定,海南产区原料价格小幅回落,不过冬储备货预期对国内原料形成托底。前期天气炒作溢价逐步消退——厄尔尼诺减产预期迟迟没有强证据落地。 根据泰国气象部门的消息,2026年11月21日至22日,南部地区预计出现零星大到暴雨。预计泰国北部气温将下降1-3摄氏度,并伴有强风,北部地区局部地区可能出现降雨。泰国天气暂无大碍,气温下降利于北部、东北部的割胶活动。 越南和国内的云南和海南产区基本上都是多云、阵雨为主,割胶正常。 2、从供需、进出口数据来看,供需双降格局延续。增产的主要还是科特迪瓦、缅甸、老挝、柬埔寨这些,泰国略增,印尼减产明显。韩国和欧盟今年前几个月进口减少7万吨左右。虽然出口国出口量下降,但进口国的进口也在下降。中国轮胎出口保持稳步增长,合成胶产量稳定,略增。 3、天然橡胶社会库存再创年内新低至105万吨,库存延续下降,累库预期再次落空。 4、宏观、海外方面,金银回落、宏观指数震荡下行创新低,悲观情绪蔓延,各类风险资产宽幅回落,胶价下跌是全球定价锚下移的一部分,而非孤立事件。宏观层面的系统性估值重构:美联储10月会议纪要显示未来有进一步加息的必要、甚至提出12月应考虑加息50个基点,全球大宗商品遭遇的预期大反转——黄金自年内高点累计跌超37%、布伦特原油自117美元高点回撤超24%、LME铜跌近20%、CRB指数创7月中旬以来新低。厄尔尼诺减产题材迟迟无强证据落地、天气溢价持续被挤出。布伦特原油价格下行带动合成橡胶下行。 本周橡胶的流畅下跌,本质是宏观风险偏好的集中释放,而非产业基本面的恶化。宏观与基本面的背离,意味着当前价格中存在宏观情绪溢价。一旦宏观情绪企稳,基本面韧性将推动价格修复。但在宏观未见明确企稳信号前,一切都为时过早。
天然乳胶本周研报:橡胶跌幅近千,回到一万八附近,乳胶每吨降价两三百
天然乳胶市场下周趋势:弱势震荡,等待企稳
评论
还没有评论